세금이 밀리면 국세청은 이제 어떻게 징수하나요?
홍석구 대표 세무사
홍석구대표 세무사
2026.10.22 작성

핵심 요약

국세청은 2026년 3월부터 '국세 체납관리단'을 통해 체납자에게 직접 전화하거나 집·사업장을 찾아가 형편과 납부 능력을 확인합니다. 그리고 체납자를 생계곤란·일시곤란·고의체납 세 유형으로 나눠 징수합니다. 생계가 어려우면 납부의무 소멸, 일시적으로 어려우면 분납과 강제징수 유예로 이어지고, 일부러 내지 않으면 압류·수색·공매·소송으로 이어집니다. 따라서 체납 중이라면 연락을 피하기보다 형편을 밝히고 소멸·분납·유예를 신청하는 쪽이 상대적으로 부담이 적고 안전합니다.

국세청의 체납 징수 방식은 무엇이 달라졌나요?

고지서를 보내고 기다리던 방식에서 체납자를 직접 찾아가 확인하는 방식으로 바뀌었습니다. 국세청은 2026년 3월 '국세 체납관리단'을 7개 지방국세청 500명 규모로 만들었고, 7월 8일부터 전국 133개 세무서로 넓혔습니다. 7월 발표 기준 실태확인원 약 5,500명이 국세 체납자 134만 명과 과태료 등 국세외수입 체납자 424만 명을 전화나 방문으로 12월 23일까지 확인합니다.

국세청이 국회 강민국 의원에게 낸 자료를 보면 누적 국세 체납액은 2021년 99조 8,607억 원에서 2026년 6월 말 116조 31억 원으로 늘었습니다. 금액이 큰 체납자 위주의 추적으로는 체납이 줄지 않자 소액 체납자까지 전수 확인에 나선 것입니다.

체납관리단 연락이 오면 세무조사를 받는 건가요?

아닙니다. 세무조사는 신고가 맞았는지 따지는 절차이고, 실태확인은 생활 형편과 낼 수 있는 능력을 확인하는 절차입니다. 확인 결과에 따라 체납자는 세 유형으로 나뉩니다.

  1. 생계곤란: 납부의무 소멸 또는 돌봄·의료·주거 등 복지 연계
  2. 일시곤란: 압류 같은 강제징수를 미루고 분납 지원
  3. 고의체납: 압류·수색·공매·소송으로 대응

국세청은 2026년 3~8월 21만 4천 명을 확인해 생계형 체납자 7,345명의 체납액 1,208억 원의 납부의무를 소멸시켰고, 2,400명을 복지로 연결했습니다. 반면 확인 뒤에도 일부러 내지 않으면 전담 공무원의 추적조사로 넘어갑니다. 국회 임이자 의원 자료에 따르면 같은 기간 체납관리단을 통해 세금을 낸 사람의 90.1%가 500만 원 미만 체납자였습니다. 소액이라도 연락 대상이라는 뜻입니다.
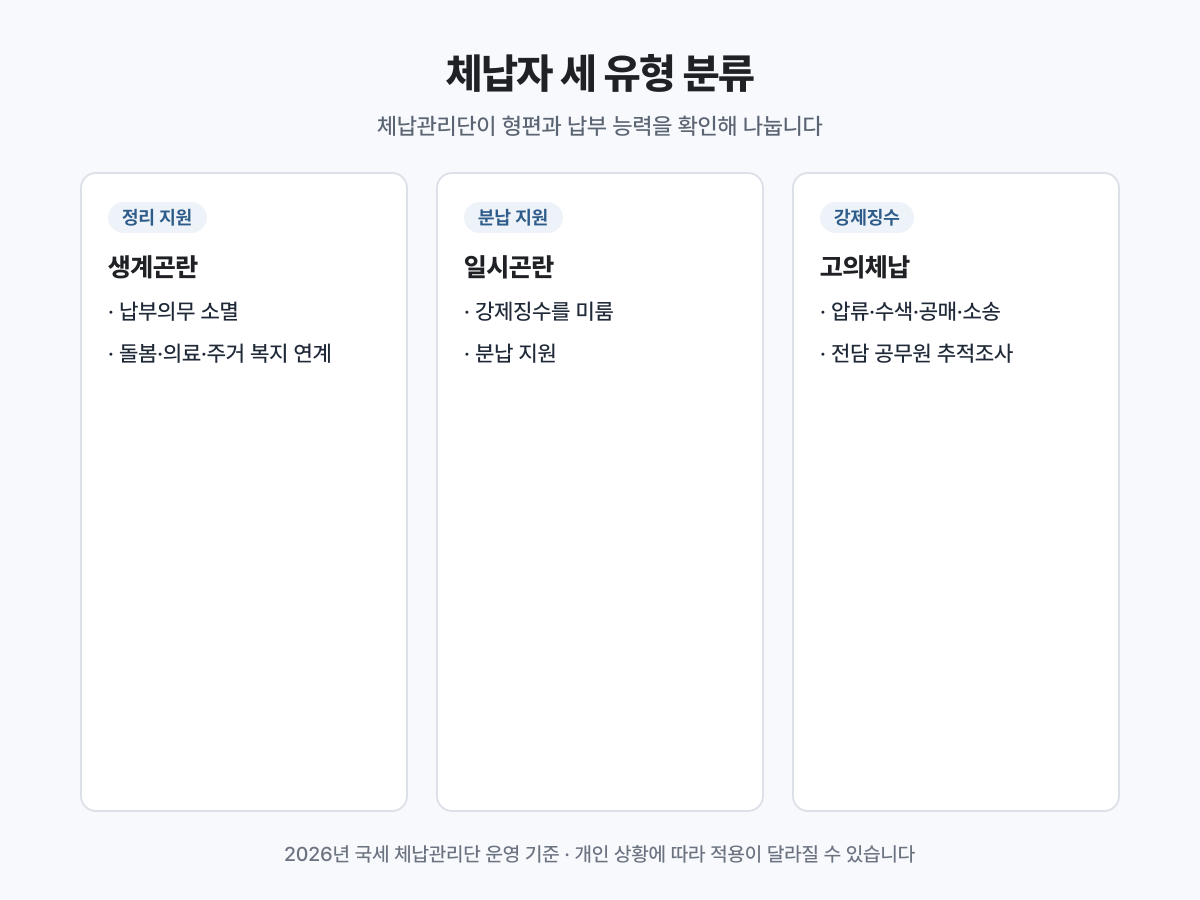
체납관리단은 실태확인 결과에 따라 체납자를 생계곤란·일시곤란·고의체납으로 나눠 대응합니다.

고지서 기한을 넘기면 가산세는 얼마나 붙나요?

하루 이자 수준이 아닙니다. 국세기본법 제47조의4에 따라 고지서에 적힌 지정납부기한까지 내지 않으면 미납세액의 3%가 한 번에 붙고, 그 뒤에는 경과한 개월 수만큼 더 붙습니다. 2026년 7월 1일부터 이 부분은 하루 0.022%에서 한 달마다 0.67%로 바뀌었습니다.

종합소득세 1,000만 원을 내지 않았고, 법정납부기한 다음 날부터 고지까지 100일이 지났다고 가정하면 다음과 같습니다.

  • 고지 전: 1,000만 원 × 0.022% × 100일 = 22만 원
  • 고지 기한 경과: 1,000만 원 × 3% = 30만 원
  • 그 뒤 3개월 미납: 1,000만 원 × 0.67% × 3 = 20만 1천 원

합계는 72만 1천 원입니다. 고지 기한 뒤 1개월 안에 냈다면 마지막 20만 1천 원이 붙지 않아 52만 원으로 줄어듭니다.
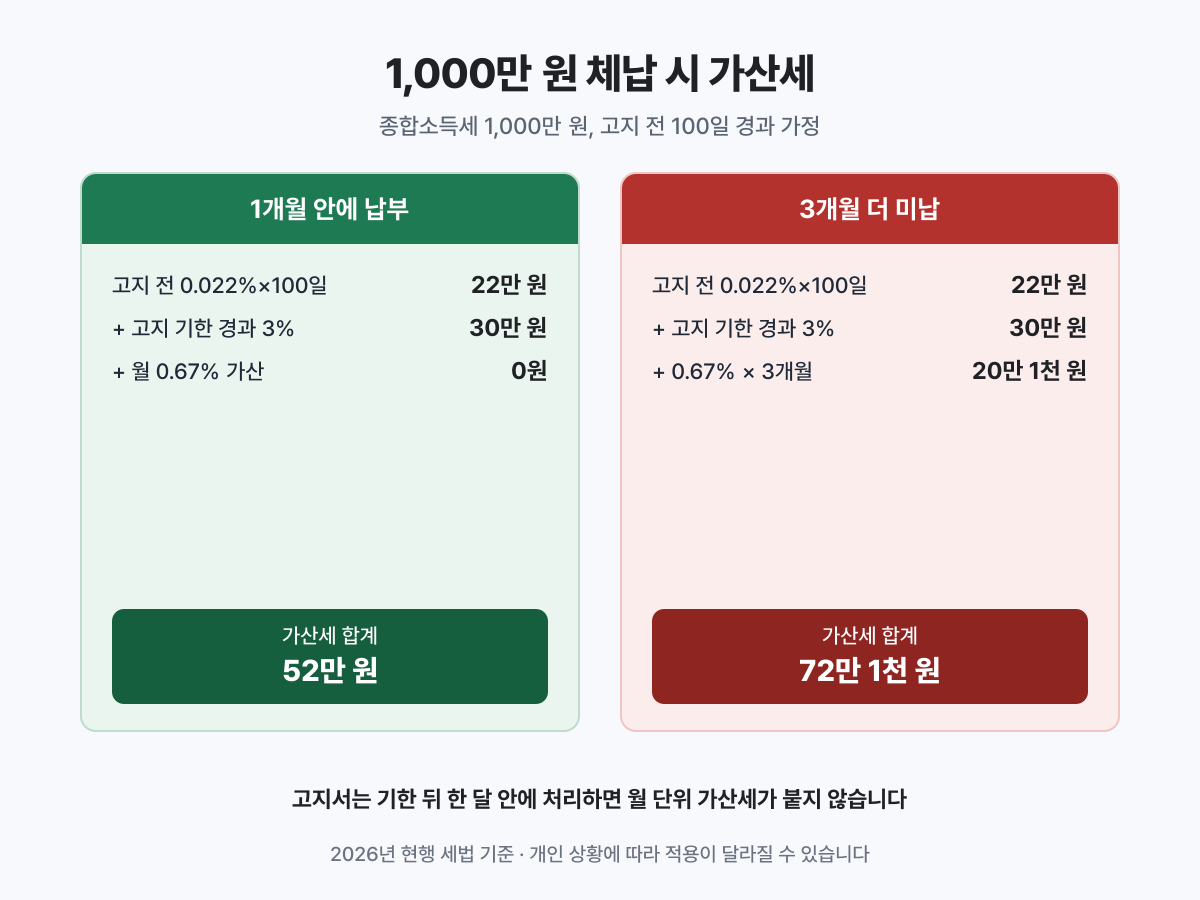
고지 기한 뒤 한 달 안에 내면 월 0.67% 가산세가 붙지 않아 52만 원, 3개월을 더 버티면 72만 1천 원입니다.

계속 버티면 출국금지·명단공개·감치까지 가나요?

요건을 갖추면 그렇습니다. 국세징수법이 정한 대표적인 행정제재는 세 가지입니다.

  • 출국금지(제113조): 정당한 사유 없이 5천만 원 이상 체납하고, 최근 2년 해외 송금 5만 달러 이상, 해외자산 5만 달러 이상 발견, 가족의 해외 이주 같은 사유가 함께 있을 때
  • 명단공개(제114조): 체납 발생 후 1년이 지난 국세가 합계 2억 원 이상일 때(불복 중이면 제외)
  • 감치(제115조): 3회 이상 체납, 각각 1년 경과, 합계 2억 원 이상이고 낼 능력이 있는데도 내지 않을 때. 최대 30일이며 세금을 다 내면 바로 풀려남

출국금지는 체납액만으로 자동 결정되지 않습니다. 대법원은 2013년 12월(2012두18363) 출국금지의 주된 목적이 재산의 해외 도피를 막는 데 있고, 제한은 필요 최소한이어야 한다고 판단했습니다. 같은 6천만 원 체납이라도 최근 2년 해외 송금이 6만 달러라면 대상이지만, 해외 송금·해외자산이 없고 압류로 세금이 확보됐다면 대상이 아닙니다. 세금을 다 내거나 담보를 제공하면 즉시 해제를 요청하게 되어 있습니다.

실무에서는 감치보다 압류·수색·명단공개·출국금지를 현실적인 압박 수단으로 보고 대비합니다. 신규 명단공개 인원은 2021년 7,016명에서 2025년 1만 1,009명으로 늘었지만, 감치는 2023년부터 2026년 6월까지 신청 23명, 실제 집행 6명에 그쳤습니다.
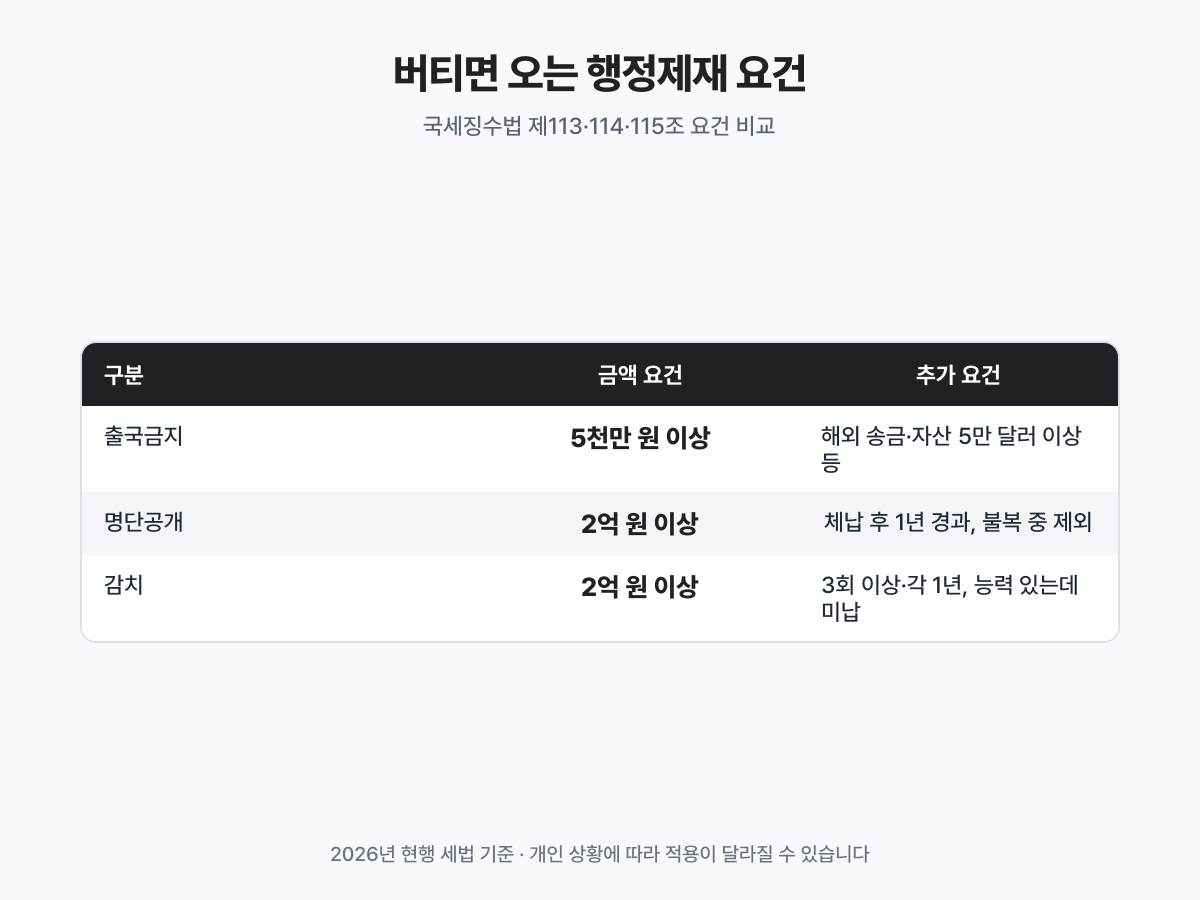
출국금지·명단공개·감치는 체납액뿐 아니라 추가 요건까지 갖춰야 적용됩니다.

재산을 가족 명의로 돌리거나 집에 숨기면 안전한가요?

안전하지 않습니다. 넘긴 재산은 되돌려지고 형사처벌까지 받을 수 있습니다.

  • 체납처분을 피하려고 배우자에게 현금 증여: 사해행위로 판단(대법원 2014다227652)
  • 가장이혼에 따른 재산분할: 통정허위표시로 무효(서울고등법원 2013나2022520)
  • 부동산 매매대금을 남의 계좌에 입금: 사해행위로 판단(광주지방법원 2013가단519137)

국세청의 사해행위취소 등 소송은 2021년 534건에서 2025년 1,204건으로 두 배 넘게 늘었습니다. 국세징수법 제35조에 따라 세무공무원은 집·사무실·자동차를 수색하고 잠긴 문이나 금고를 열 수 있으며, 재산을 숨긴 혐의가 있으면 제3자의 집도 수색할 수 있습니다. 2026년 2월에는 고액체납자 124명을 동시에 수색해 현금 13억 원을 포함한 81억 원어치를 압류했고, 김치통에 둔 현금까지 압류된 사례가 있습니다.

조세범 처벌법 제7조에 따라 강제징수를 피하려고 재산을 숨기거나 거짓 계약을 하면 3년 이하 징역 또는 3천만 원 이하 벌금에 처해집니다. 이를 알고 도운 사람도 2년 이하 징역 또는 2천만 원 이하 벌금 대상입니다.

그래서 체납 상태라면 무엇을 해야 하나요?

연락을 피하지 말고 형편부터 밝히는 것이 출발점입니다.

  1. 형편 설명: 소득·재산·폐업 여부를 사실대로 설명해 맞는 유형으로 분류받습니다.
  2. 생계형 소멸: 모든 사업을 폐업했고 2025년 1월 1일 이전 종합소득세·부가세 체납이 가산세 포함 5천만 원 이하이며 징수가 어렵다고 인정되면 조세특례제한법 제99조의15에 따라 소멸될 수 있습니다. 신청은 2028년 12월 31일까지입니다.
  3. 재기 특례: 2025년 12월 31일 이전 폐업 뒤 다시 창업하거나 취업했고 체납이 8천만 원 이하이면 같은 법 제99조의10에 따라 가산세 면제와 최대 5년 분납이 가능합니다.
  4. 연장·유예 신청: 사업의 현저한 손실 등 사유가 있으면 납부기한 연장(분납 포함)을 기한 만료 10일 전까지 신청하고, 압류·매각 유예도 검토합니다.
  5. 불복 검토: 세금 자체가 부당하면 이의신청·심사청구·심판청구를 합니다. 진행 중에는 명단공개와 신용정보 제공이 제한되지만, 소송 중인 부과건을 포함한 명단공개를 적법하다고 본 판결도 있어 무조건 제외된다고 단정하기는 어렵습니다.

어느 유형이나 특례에 해당하는지 판단이 어렵다면 전문가와 상담해 소득·재산 서류부터 정리하는 것이 좋습니다.

  • 국세청은 이제 모든 체납자를 직접 확인해 못 내는 사람과 안 내는 사람을 가립니다.
  • 고지서는 기한 뒤 한 달 안에 처리해야 월 0.67% 가산세를 피할 수 있습니다.
  • 명의 이전이나 현금 은닉보다 소멸·분납·유예 신청이 상대적으로 부담이 적습니다.

본 글은 2026년 현행 세법 기준으로 작성되었으며, 개인 상황에 따라 적용이 달라질 수 있습니다.

체납 연락을 받기 전 확인할 것

  1. 01고지서의 지정납부기한과 기한이 지난 기간을 확인했는가
  2. 02폐업 여부와 체납액이 소멸특례(5천만 원 이하)·재기특례(8천만 원 이하) 요건에 맞는지 확인했는가
  3. 03납부기한 연장·분납을 기한 만료 10일 전까지 신청할 수 있는가
  4. 04재산 명의 이전이나 현금 인출·은닉 같은 행동을 하지 않았는가
  5. 05세금 자체가 부당하다면 이의신청·심판청구 같은 불복 절차를 검토했는가

세금이 밀리면 국세청은 이제 어떻게 징수하나요?

홍석구 대표 세무사
홍석구대표 세무사2026.10.22 작성

핵심 요약

국세청은 2026년 3월부터 '국세 체납관리단'을 통해 체납자에게 직접 전화하거나 집·사업장을 찾아가 형편과 납부 능력을 확인합니다. 그리고 체납자를 생계곤란·일시곤란·고의체납 세 유형으로 나눠 징수합니다. 생계가 어려우면 납부의무 소멸, 일시적으로 어려우면 분납과 강제징수 유예로 이어지고, 일부러 내지 않으면 압류·수색·공매·소송으로 이어집니다. 따라서 체납 중이라면 연락을 피하기보다 형편을 밝히고 소멸·분납·유예를 신청하는 쪽이 상대적으로 부담이 적고 안전합니다.

국세청의 체납 징수 방식은 무엇이 달라졌나요?

고지서를 보내고 기다리던 방식에서 체납자를 직접 찾아가 확인하는 방식으로 바뀌었습니다. 국세청은 2026년 3월 '국세 체납관리단'을 7개 지방국세청 500명 규모로 만들었고, 7월 8일부터 전국 133개 세무서로 넓혔습니다. 7월 발표 기준 실태확인원 약 5,500명이 국세 체납자 134만 명과 과태료 등 국세외수입 체납자 424만 명을 전화나 방문으로 12월 23일까지 확인합니다.

국세청이 국회 강민국 의원에게 낸 자료를 보면 누적 국세 체납액은 2021년 99조 8,607억 원에서 2026년 6월 말 116조 31억 원으로 늘었습니다. 금액이 큰 체납자 위주의 추적으로는 체납이 줄지 않자 소액 체납자까지 전수 확인에 나선 것입니다.

체납관리단 연락이 오면 세무조사를 받는 건가요?

아닙니다. 세무조사는 신고가 맞았는지 따지는 절차이고, 실태확인은 생활 형편과 낼 수 있는 능력을 확인하는 절차입니다. 확인 결과에 따라 체납자는 세 유형으로 나뉩니다.

  1. 생계곤란: 납부의무 소멸 또는 돌봄·의료·주거 등 복지 연계
  2. 일시곤란: 압류 같은 강제징수를 미루고 분납 지원
  3. 고의체납: 압류·수색·공매·소송으로 대응

국세청은 2026년 3~8월 21만 4천 명을 확인해 생계형 체납자 7,345명의 체납액 1,208억 원의 납부의무를 소멸시켰고, 2,400명을 복지로 연결했습니다. 반면 확인 뒤에도 일부러 내지 않으면 전담 공무원의 추적조사로 넘어갑니다. 국회 임이자 의원 자료에 따르면 같은 기간 체납관리단을 통해 세금을 낸 사람의 90.1%가 500만 원 미만 체납자였습니다. 소액이라도 연락 대상이라는 뜻입니다.

체납관리단은 실태확인 결과에 따라 체납자를 생계곤란·일시곤란·고의체납으로 나눠 대응합니다.

고지서 기한을 넘기면 가산세는 얼마나 붙나요?

하루 이자 수준이 아닙니다. 국세기본법 제47조의4에 따라 고지서에 적힌 지정납부기한까지 내지 않으면 미납세액의 3%가 한 번에 붙고, 그 뒤에는 경과한 개월 수만큼 더 붙습니다. 2026년 7월 1일부터 이 부분은 하루 0.022%에서 한 달마다 0.67%로 바뀌었습니다.

종합소득세 1,000만 원을 내지 않았고, 법정납부기한 다음 날부터 고지까지 100일이 지났다고 가정하면 다음과 같습니다.

  • 고지 전: 1,000만 원 × 0.022% × 100일 = 22만 원
  • 고지 기한 경과: 1,000만 원 × 3% = 30만 원
  • 그 뒤 3개월 미납: 1,000만 원 × 0.67% × 3 = 20만 1천 원

합계는 72만 1천 원입니다. 고지 기한 뒤 1개월 안에 냈다면 마지막 20만 1천 원이 붙지 않아 52만 원으로 줄어듭니다.

고지 기한 뒤 한 달 안에 내면 월 0.67% 가산세가 붙지 않아 52만 원, 3개월을 더 버티면 72만 1천 원입니다.

계속 버티면 출국금지·명단공개·감치까지 가나요?

요건을 갖추면 그렇습니다. 국세징수법이 정한 대표적인 행정제재는 세 가지입니다.

  • 출국금지(제113조): 정당한 사유 없이 5천만 원 이상 체납하고, 최근 2년 해외 송금 5만 달러 이상, 해외자산 5만 달러 이상 발견, 가족의 해외 이주 같은 사유가 함께 있을 때
  • 명단공개(제114조): 체납 발생 후 1년이 지난 국세가 합계 2억 원 이상일 때(불복 중이면 제외)
  • 감치(제115조): 3회 이상 체납, 각각 1년 경과, 합계 2억 원 이상이고 낼 능력이 있는데도 내지 않을 때. 최대 30일이며 세금을 다 내면 바로 풀려남

출국금지는 체납액만으로 자동 결정되지 않습니다. 대법원은 2013년 12월(2012두18363) 출국금지의 주된 목적이 재산의 해외 도피를 막는 데 있고, 제한은 필요 최소한이어야 한다고 판단했습니다. 같은 6천만 원 체납이라도 최근 2년 해외 송금이 6만 달러라면 대상이지만, 해외 송금·해외자산이 없고 압류로 세금이 확보됐다면 대상이 아닙니다. 세금을 다 내거나 담보를 제공하면 즉시 해제를 요청하게 되어 있습니다.

실무에서는 감치보다 압류·수색·명단공개·출국금지를 현실적인 압박 수단으로 보고 대비합니다. 신규 명단공개 인원은 2021년 7,016명에서 2025년 1만 1,009명으로 늘었지만, 감치는 2023년부터 2026년 6월까지 신청 23명, 실제 집행 6명에 그쳤습니다.

출국금지·명단공개·감치는 체납액뿐 아니라 추가 요건까지 갖춰야 적용됩니다.

재산을 가족 명의로 돌리거나 집에 숨기면 안전한가요?

안전하지 않습니다. 넘긴 재산은 되돌려지고 형사처벌까지 받을 수 있습니다.

  • 체납처분을 피하려고 배우자에게 현금 증여: 사해행위로 판단(대법원 2014다227652)
  • 가장이혼에 따른 재산분할: 통정허위표시로 무효(서울고등법원 2013나2022520)
  • 부동산 매매대금을 남의 계좌에 입금: 사해행위로 판단(광주지방법원 2013가단519137)

국세청의 사해행위취소 등 소송은 2021년 534건에서 2025년 1,204건으로 두 배 넘게 늘었습니다. 국세징수법 제35조에 따라 세무공무원은 집·사무실·자동차를 수색하고 잠긴 문이나 금고를 열 수 있으며, 재산을 숨긴 혐의가 있으면 제3자의 집도 수색할 수 있습니다. 2026년 2월에는 고액체납자 124명을 동시에 수색해 현금 13억 원을 포함한 81억 원어치를 압류했고, 김치통에 둔 현금까지 압류된 사례가 있습니다.

조세범 처벌법 제7조에 따라 강제징수를 피하려고 재산을 숨기거나 거짓 계약을 하면 3년 이하 징역 또는 3천만 원 이하 벌금에 처해집니다. 이를 알고 도운 사람도 2년 이하 징역 또는 2천만 원 이하 벌금 대상입니다.

그래서 체납 상태라면 무엇을 해야 하나요?

연락을 피하지 말고 형편부터 밝히는 것이 출발점입니다.

  1. 형편 설명: 소득·재산·폐업 여부를 사실대로 설명해 맞는 유형으로 분류받습니다.
  2. 생계형 소멸: 모든 사업을 폐업했고 2025년 1월 1일 이전 종합소득세·부가세 체납이 가산세 포함 5천만 원 이하이며 징수가 어렵다고 인정되면 조세특례제한법 제99조의15에 따라 소멸될 수 있습니다. 신청은 2028년 12월 31일까지입니다.
  3. 재기 특례: 2025년 12월 31일 이전 폐업 뒤 다시 창업하거나 취업했고 체납이 8천만 원 이하이면 같은 법 제99조의10에 따라 가산세 면제와 최대 5년 분납이 가능합니다.
  4. 연장·유예 신청: 사업의 현저한 손실 등 사유가 있으면 납부기한 연장(분납 포함)을 기한 만료 10일 전까지 신청하고, 압류·매각 유예도 검토합니다.
  5. 불복 검토: 세금 자체가 부당하면 이의신청·심사청구·심판청구를 합니다. 진행 중에는 명단공개와 신용정보 제공이 제한되지만, 소송 중인 부과건을 포함한 명단공개를 적법하다고 본 판결도 있어 무조건 제외된다고 단정하기는 어렵습니다.

어느 유형이나 특례에 해당하는지 판단이 어렵다면 전문가와 상담해 소득·재산 서류부터 정리하는 것이 좋습니다.

  • 국세청은 이제 모든 체납자를 직접 확인해 못 내는 사람과 안 내는 사람을 가립니다.
  • 고지서는 기한 뒤 한 달 안에 처리해야 월 0.67% 가산세를 피할 수 있습니다.
  • 명의 이전이나 현금 은닉보다 소멸·분납·유예 신청이 상대적으로 부담이 적습니다.

본 글은 2026년 현행 세법 기준으로 작성되었으며, 개인 상황에 따라 적용이 달라질 수 있습니다.

체납 연락을 받기 전 확인할 것

  1. 01고지서의 지정납부기한과 기한이 지난 기간을 확인했는가
  2. 02폐업 여부와 체납액이 소멸특례(5천만 원 이하)·재기특례(8천만 원 이하) 요건에 맞는지 확인했는가
  3. 03납부기한 연장·분납을 기한 만료 10일 전까지 신청할 수 있는가
  4. 04재산 명의 이전이나 현금 인출·은닉 같은 행동을 하지 않았는가
  5. 05세금 자체가 부당하다면 이의신청·심판청구 같은 불복 절차를 검토했는가