무주택자는 금리가 오르는 지금 집을 사야 하나요?
홍석구 대표 세무사
홍석구대표 세무사
2026.10.14 작성

핵심 요약

집값 전망으로는 답이 나오지 않습니다. 무주택자가 지금 사도 되는지는 DSR 40%로 나오는 대출 한도, 12억 원 이하 생애최초·1주택 혜택 구간, 100% 소명되는 자금 세 가지가 맞느냐로 결정됩니다. 셋이 맞으면 금리가 올라도 지금 사도 되고, 하나라도 어긋나면 전망이 좋아도 기다리는 것이 맞습니다.

금리가 오르는데 집값 전망을 보고 사야 하나요?

전망으로는 결정할 수 없습니다. 한국은행 기준금리는 2026년 7월 16일 2.75%, 8월 27일 3.00%로 두 달 연속 올랐고, 남은 금융통화위원회는 10월 22일과 11월 26일 두 번입니다. 다만 2026년 10월 국정감사에서 주택담보대출 고정금리가 기준금리보다 먼저 올랐다는 지적이 나온 것처럼, 대출 금리는 금통위 결정을 기다리지 않습니다.

집값은 오르고 있지만 힘은 빠지고 있습니다. 한국부동산원 주간 통계에서 서울 아파트 매매가격은 9월 넷째 주 0.09% 올라 86주 연속 상승했지만, 상승 폭은 9월 첫째 주 0.20%, 셋째 주 0.13%, 넷째 주 0.09%로 줄었습니다. 전망도 갈립니다. 부동산114의 7월 조사에서는 하반기 상승 응답이 56%였지만, KB부동산 조사에서는 상승을 점친 전문가가 1월 81%에서 4월 56%로 줄었습니다.

실무에서 매수 상담을 할 때 보는 것은 전망이 아니라 다음 세 가지 숫자입니다. 반반으로 갈리는 전망을 근거로 시점을 정하는 것은 동전 던지기에 가깝기 때문입니다.

  • 대출 한도: DSR 40%로 계산한 월 상환 가능액
  • 혜택 구간: 취득세 감면과 1주택 비과세를 받는 집값 범위
  • 자금 소명: 자금조달계획서와 통장 기록이 맞는 돈

무주택자가 받는 세금 혜택은 무엇인가요?

살 때 깎아 주고, 팔 때 받지 않는 두 가지이며, 둘 다 12억 원이 기준입니다.

살 때는 취득세입니다. 지방세법 제11조에 따라 주택을 유상으로 취득하면 6억 원 이하 1%, 6억 원 초과 9억 원 이하 1~3%, 9억 원 초과 3%입니다. 본인과 배우자가 집을 가진 적이 없는 생애최초 매수자는 지방세특례제한법 제36조의3에 따라 취득당시가액 12억 원 이하 주택을 본인이 거주할 목적으로 사면 산출세액 200만 원까지 면제되고, 200만 원을 넘는 부분만 냅니다. 2028년 12월 31일까지 적용됩니다. 6억 원 아파트는 600만 원에서 400만 원으로, 9억 원 아파트는 2,700만 원에서 2,500만 원으로 줄고, 12억 원을 넘으면 감면이 없습니다.

팔 때는 양도소득세입니다. 소득세법 제89조의 1세대 1주택 비과세는 양도가액 12억 원까지 세금을 매기지 않고 초과분만 과세합니다. 12억 원은 양도차익이 아니라 판 가격 기준입니다. 다만 2025년 10월 15일 대책으로 서울 전역과 경기 12곳이 조정대상지역이 되었기 때문에, 지금 서울에서 사면 2년 보유에 더해 2년 거주 요건이 붙습니다. 오래 살수록 보상도 큽니다. 소득세법 제95조의 장기보유특별공제는 1세대 1주택의 경우 보유 1년에 4%, 거주 1년에 4%씩 쌓여 10년이면 80%까지 양도차익에서 빼 줍니다.
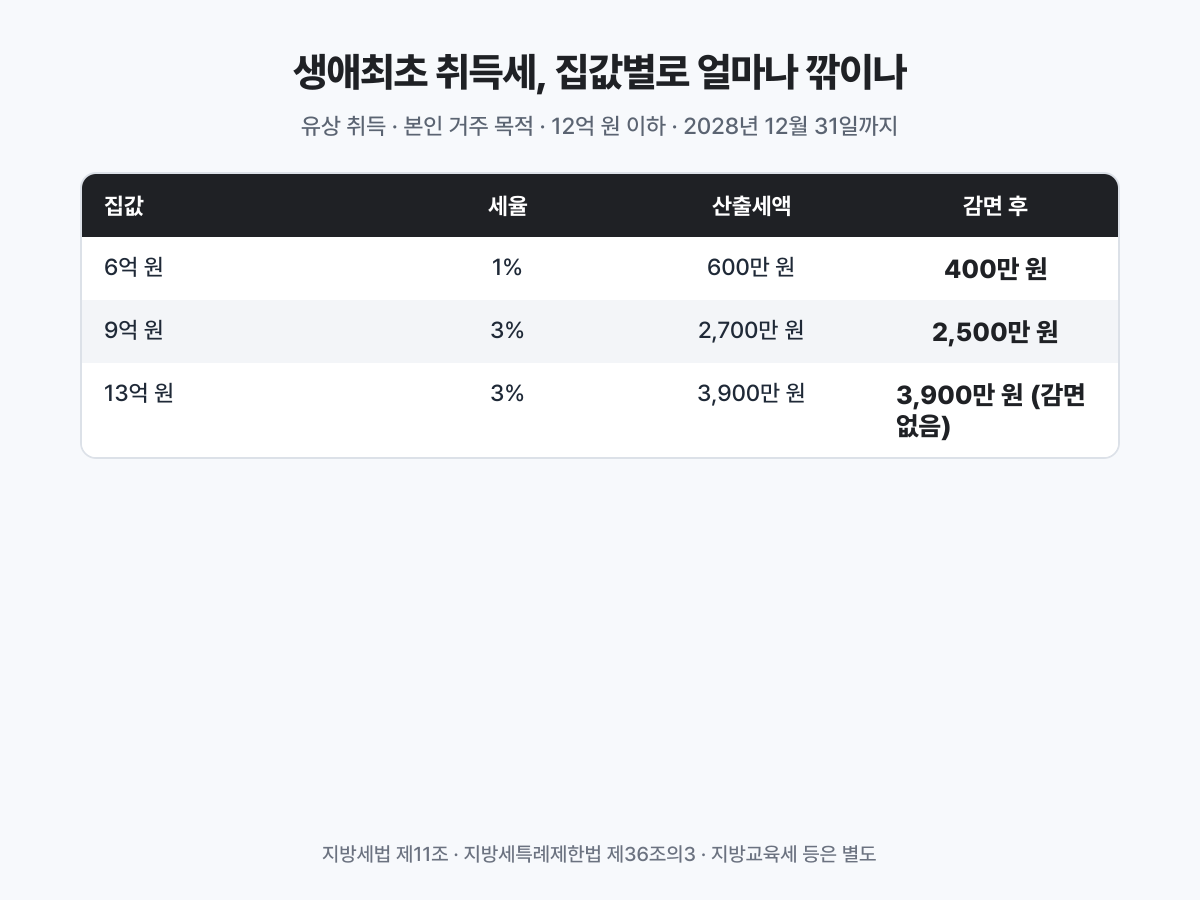
생애최초 취득세 감면은 6억 원 안팎에서 체감이 크고, 12억 원을 넘으면 감면이 없습니다.

대출은 얼마나 나오나요?

한도를 정하는 것은 LTV가 아니라 DSR입니다. 10·15 대책 이후 규제지역에서 무주택자의 LTV(집값 대비 대출 비율)는 40%이고 생애최초 매수자는 70%까지입니다. 비율과 별도로 한도가 있어 집값 15억 원 이하는 6억 원, 15억 원 초과 25억 원 이하는 4억 원, 25억 원 초과는 2억 원입니다. 토지거래허가구역 아파트는 2년 실거주 의무가 있어 전세를 끼고 사는 방식은 막혀 있습니다.

그런데 실제 대출액은 DSR(총부채원리금상환비율)이 먼저 자릅니다. DSR은 1년 소득 대비 1년 동안 갚는 모든 대출의 원금과 이자 비율로 40%를 넘을 수 없습니다. 연봉 6,000만 원이면 연 2,400만 원, 월 200만 원까지만 갚는 구조로 대출이 나옵니다. 금리 4.5%, 30년 원리금균등으로 빌리면 1억 원당 월 상환액이 약 50만 7천 원이므로 대출은 약 3억 9천만 원에 그칩니다. LTV 70%로 계산한 5억 6천만 원과는 거리가 멀고, 스트레스 DSR까지 더하면 한도는 더 줄어듭니다.

실무에서 간혹 보는 사례는 집을 먼저 계약하고 대출을 맞추려다 잔금 직전에 한도가 모자라는 경우입니다. 금융위원회가 2026년 가계대출 증가율 관리 목표를 지난해 실적 1.7%보다 낮은 1.5%로 정한 만큼, 한도는 앞으로 느슨해질 가능성보다 더 조여질 가능성이 큽니다. 순서는 반드시 소득 → 월 상환액 → 대출액 → 집값이어야 합니다.
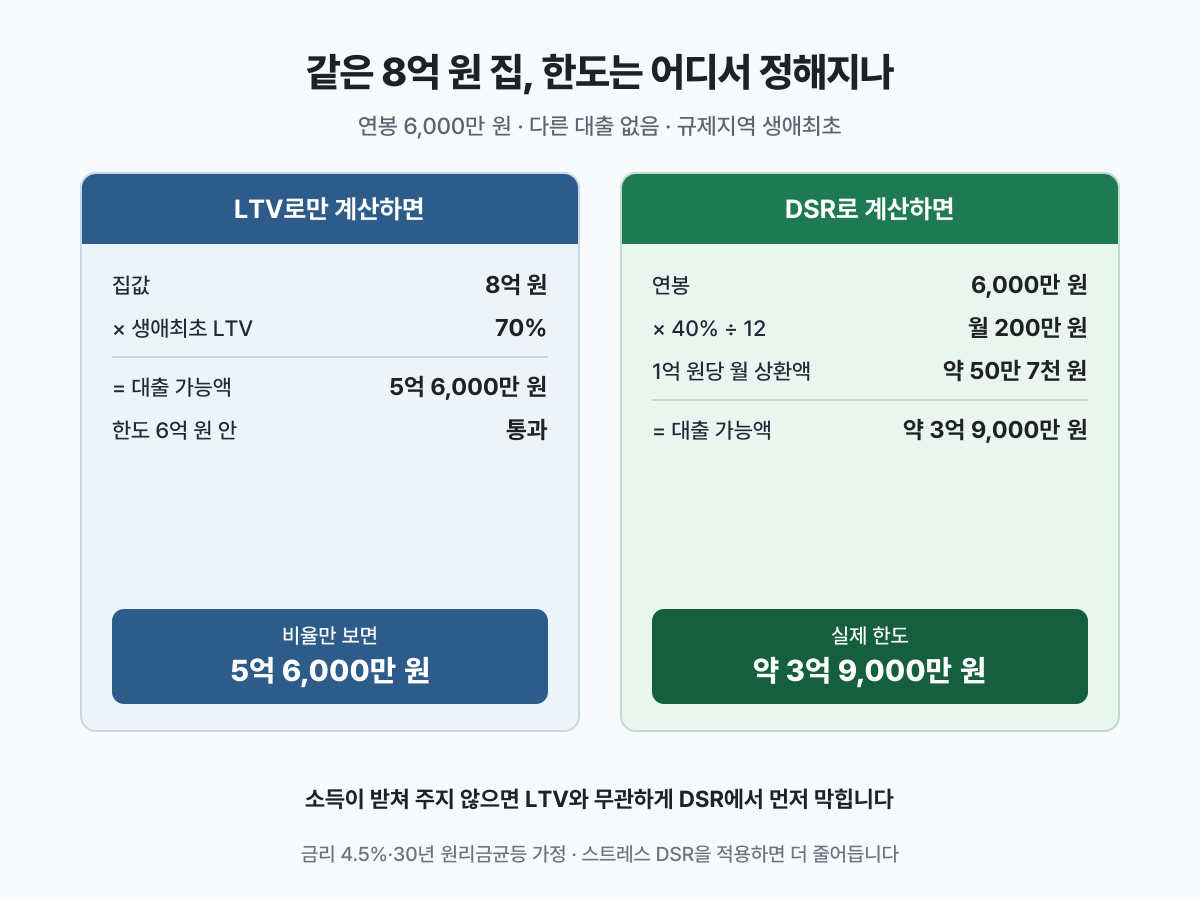
LTV 70%는 비율일 뿐이고, 실제 대출액은 DSR 40%가 먼저 자릅니다.

부모님 돈을 보태 받아도 되나요?

받아도 되지만, 신고하거나 빌린 기록을 남겨야 합니다. 부동산 거래신고 등에 관한 법률 제3조에 따라 계약일부터 30일 안에 거래신고를 하는데, 규제지역은 금액과 관계없이 자금조달계획서를 함께 냅니다. 이 서류는 한국부동산원 검증을 거쳐 탈세 의심 건이 국세청으로 넘어갑니다.

그때 쓰는 규정이 상속세 및 증여세법 제45조의 증여 추정입니다. 직업·연령·소득·재산으로 볼 때 자력으로 샀다고 보기 어려우면 그 취득자금을 증여받은 것으로 추정하며, 아니라는 증거는 매수자가 내야 합니다. 국세청은 2026년 5월 부모 자금으로 고가 아파트를 산 것으로 의심되는 127명에 대해 세무조사에 착수했고, 이들의 주택 취득금액은 합계 3,600억 원, 탈루 추정액은 1,700억 원이었습니다. 쟁점은 차용증대로 실제로 갚고 있는지였습니다. 대법원도 2025년 9월, 자력 취득으로 보기 어려우면 취득자금을 증여받은 것으로 추정할 수 있다고 확정했습니다.

그래서 부모 지원은 계약 전에 성격을 정해 둡니다.

  • 증여재산공제 안: 성년 자녀는 10년간 5천만 원까지 증여세가 없으므로 이 범위는 증여로 신고합니다. 세액이 0원이어도 신고해 두면 자금출처 소명의 근거가 됩니다.
  • 공제를 넘는 금액: 차용증을 쓰고 매달 계좌이체로 갚습니다. 이체 메모에 원금 상환, 이자를 적습니다.
  • 일치: 자금조달계획서의 항목과 실제 통장 기록이 한 줄도 어긋나지 않게 맞춥니다.

그래서 지금 무엇을 판단해야 하나요?

다음 순서로 확인하면 전망과 상관없이 답이 나옵니다.

  1. 월 상환액에서 집값을 역산한다: 연봉의 40%를 12로 나눈 금액이 월 상환 한도이고, 거기서 대출 가능액이, 여기에 자기 자금을 더한 것이 살 수 있는 집값입니다. 연봉 6,000만 원·자기 자금 3억 원이면 6억 원대입니다.
  2. 금리 1%p 시나리오를 돌려 본다: 대출 4억 원이면 금리가 1%p 오를 때 이자가 연 400만 원, 월 약 33만 원 늘어납니다. 감당되는 월급인지 먼저 봅니다.
  3. 자금 소명을 계약 전에 설계한다: 부모 자금은 공제 안은 증여 신고, 넘는 금액은 차용증과 상환 기록으로 남깁니다.
  4. 생애최초 감면과 거주 요건을 챙긴다: 12억 원 이하 주택이면 취득세 신고 때 감면을 신청하고, 잔금 뒤 바로 전입해 2년 거주를 채웁니다. 거주 1년마다 장기보유특별공제 4%가 쌓입니다.

세 줄 요약입니다. 대출 한도는 LTV가 아니라 DSR 40%로 월 상환액부터 역산합니다. 12억 원 이하 주택이면 생애최초 취득세 감면과 1주택 비과세, 2년 거주 시 장기보유특별공제를 받습니다. 자금조달계획서와 통장 기록이 맞아야 하며, 세 가지가 맞으면 지금 사도 되고 하나라도 어긋나면 전망이 좋아도 기다립니다.

본 글은 2026년 10월 현행 세법·대출 규제 기준으로 작성되었으며, 개인 상황에 따라 적용이 달라질 수 있습니다.
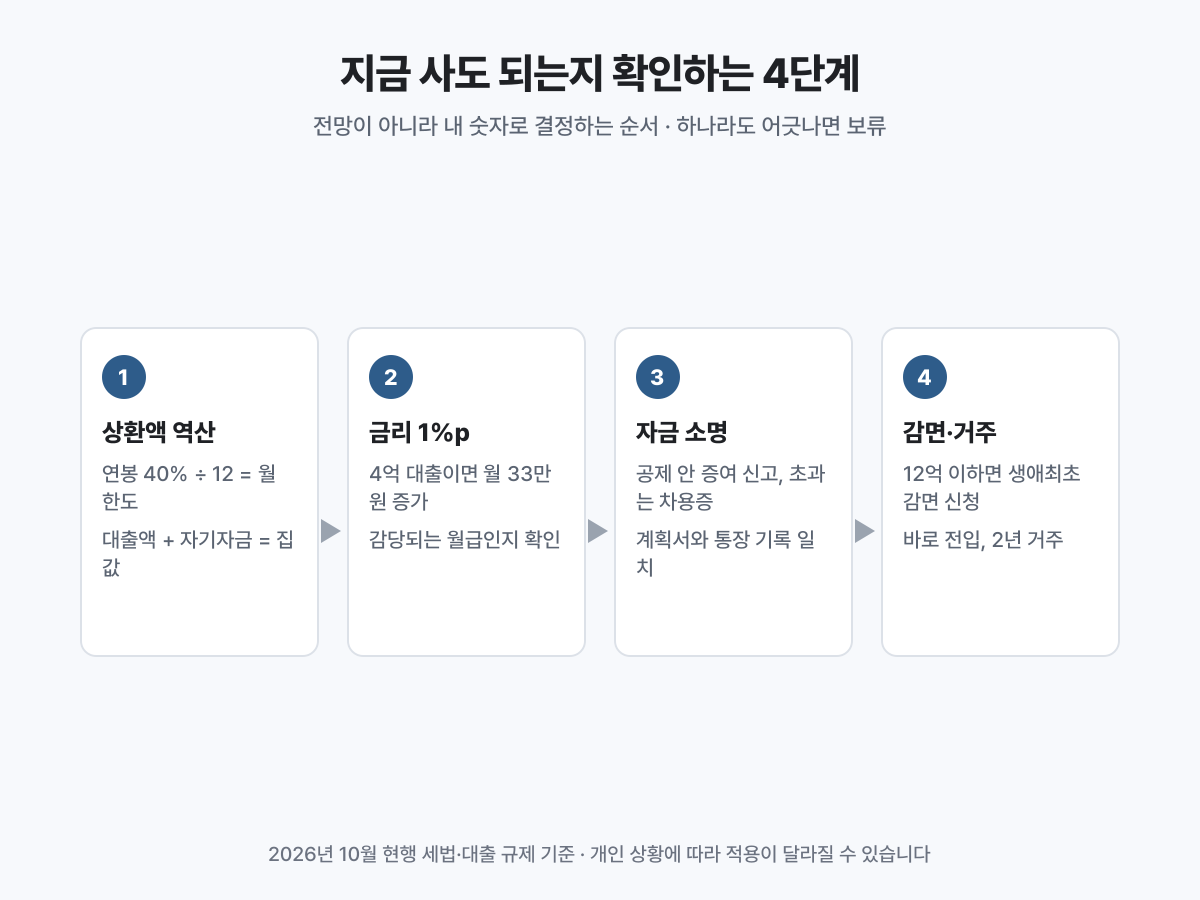
소득에서 집값을 역산하고, 금리 시나리오·자금 소명·감면 요건을 차례로 확인합니다.

계약 전 확인할 것

  1. 01월 상환액이 연봉의 40% 안에 들어오는가 (스트레스 금리 가산 포함)
  2. 02집값이 12억 원 이하여서 생애최초 취득세 감면 대상인가
  3. 03부모 지원금을 증여 신고와 차용증으로 나누어 두었는가
  4. 04자금조달계획서 항목과 실제 통장 기록이 일치하는가
  5. 05취득 뒤 바로 전입해 2년 거주할 수 있는가

촘촘상속

상속재산 확인부터 신고까지 상속센터가 함께합니다.

상담 신청

무주택자는 금리가 오르는 지금 집을 사야 하나요?

홍석구 대표 세무사
홍석구대표 세무사2026.10.14 작성

핵심 요약

집값 전망으로는 답이 나오지 않습니다. 무주택자가 지금 사도 되는지는 DSR 40%로 나오는 대출 한도, 12억 원 이하 생애최초·1주택 혜택 구간, 100% 소명되는 자금 세 가지가 맞느냐로 결정됩니다. 셋이 맞으면 금리가 올라도 지금 사도 되고, 하나라도 어긋나면 전망이 좋아도 기다리는 것이 맞습니다.

금리가 오르는데 집값 전망을 보고 사야 하나요?

전망으로는 결정할 수 없습니다. 한국은행 기준금리는 2026년 7월 16일 2.75%, 8월 27일 3.00%로 두 달 연속 올랐고, 남은 금융통화위원회는 10월 22일과 11월 26일 두 번입니다. 다만 2026년 10월 국정감사에서 주택담보대출 고정금리가 기준금리보다 먼저 올랐다는 지적이 나온 것처럼, 대출 금리는 금통위 결정을 기다리지 않습니다.

집값은 오르고 있지만 힘은 빠지고 있습니다. 한국부동산원 주간 통계에서 서울 아파트 매매가격은 9월 넷째 주 0.09% 올라 86주 연속 상승했지만, 상승 폭은 9월 첫째 주 0.20%, 셋째 주 0.13%, 넷째 주 0.09%로 줄었습니다. 전망도 갈립니다. 부동산114의 7월 조사에서는 하반기 상승 응답이 56%였지만, KB부동산 조사에서는 상승을 점친 전문가가 1월 81%에서 4월 56%로 줄었습니다.

실무에서 매수 상담을 할 때 보는 것은 전망이 아니라 다음 세 가지 숫자입니다. 반반으로 갈리는 전망을 근거로 시점을 정하는 것은 동전 던지기에 가깝기 때문입니다.

  • 대출 한도: DSR 40%로 계산한 월 상환 가능액
  • 혜택 구간: 취득세 감면과 1주택 비과세를 받는 집값 범위
  • 자금 소명: 자금조달계획서와 통장 기록이 맞는 돈

무주택자가 받는 세금 혜택은 무엇인가요?

살 때 깎아 주고, 팔 때 받지 않는 두 가지이며, 둘 다 12억 원이 기준입니다.

살 때는 취득세입니다. 지방세법 제11조에 따라 주택을 유상으로 취득하면 6억 원 이하 1%, 6억 원 초과 9억 원 이하 1~3%, 9억 원 초과 3%입니다. 본인과 배우자가 집을 가진 적이 없는 생애최초 매수자는 지방세특례제한법 제36조의3에 따라 취득당시가액 12억 원 이하 주택을 본인이 거주할 목적으로 사면 산출세액 200만 원까지 면제되고, 200만 원을 넘는 부분만 냅니다. 2028년 12월 31일까지 적용됩니다. 6억 원 아파트는 600만 원에서 400만 원으로, 9억 원 아파트는 2,700만 원에서 2,500만 원으로 줄고, 12억 원을 넘으면 감면이 없습니다.

팔 때는 양도소득세입니다. 소득세법 제89조의 1세대 1주택 비과세는 양도가액 12억 원까지 세금을 매기지 않고 초과분만 과세합니다. 12억 원은 양도차익이 아니라 판 가격 기준입니다. 다만 2025년 10월 15일 대책으로 서울 전역과 경기 12곳이 조정대상지역이 되었기 때문에, 지금 서울에서 사면 2년 보유에 더해 2년 거주 요건이 붙습니다. 오래 살수록 보상도 큽니다. 소득세법 제95조의 장기보유특별공제는 1세대 1주택의 경우 보유 1년에 4%, 거주 1년에 4%씩 쌓여 10년이면 80%까지 양도차익에서 빼 줍니다.

생애최초 취득세 감면은 6억 원 안팎에서 체감이 크고, 12억 원을 넘으면 감면이 없습니다.

대출은 얼마나 나오나요?

한도를 정하는 것은 LTV가 아니라 DSR입니다. 10·15 대책 이후 규제지역에서 무주택자의 LTV(집값 대비 대출 비율)는 40%이고 생애최초 매수자는 70%까지입니다. 비율과 별도로 한도가 있어 집값 15억 원 이하는 6억 원, 15억 원 초과 25억 원 이하는 4억 원, 25억 원 초과는 2억 원입니다. 토지거래허가구역 아파트는 2년 실거주 의무가 있어 전세를 끼고 사는 방식은 막혀 있습니다.

그런데 실제 대출액은 DSR(총부채원리금상환비율)이 먼저 자릅니다. DSR은 1년 소득 대비 1년 동안 갚는 모든 대출의 원금과 이자 비율로 40%를 넘을 수 없습니다. 연봉 6,000만 원이면 연 2,400만 원, 월 200만 원까지만 갚는 구조로 대출이 나옵니다. 금리 4.5%, 30년 원리금균등으로 빌리면 1억 원당 월 상환액이 약 50만 7천 원이므로 대출은 약 3억 9천만 원에 그칩니다. LTV 70%로 계산한 5억 6천만 원과는 거리가 멀고, 스트레스 DSR까지 더하면 한도는 더 줄어듭니다.

실무에서 간혹 보는 사례는 집을 먼저 계약하고 대출을 맞추려다 잔금 직전에 한도가 모자라는 경우입니다. 금융위원회가 2026년 가계대출 증가율 관리 목표를 지난해 실적 1.7%보다 낮은 1.5%로 정한 만큼, 한도는 앞으로 느슨해질 가능성보다 더 조여질 가능성이 큽니다. 순서는 반드시 소득 → 월 상환액 → 대출액 → 집값이어야 합니다.

LTV 70%는 비율일 뿐이고, 실제 대출액은 DSR 40%가 먼저 자릅니다.

부모님 돈을 보태 받아도 되나요?

받아도 되지만, 신고하거나 빌린 기록을 남겨야 합니다. 부동산 거래신고 등에 관한 법률 제3조에 따라 계약일부터 30일 안에 거래신고를 하는데, 규제지역은 금액과 관계없이 자금조달계획서를 함께 냅니다. 이 서류는 한국부동산원 검증을 거쳐 탈세 의심 건이 국세청으로 넘어갑니다.

그때 쓰는 규정이 상속세 및 증여세법 제45조의 증여 추정입니다. 직업·연령·소득·재산으로 볼 때 자력으로 샀다고 보기 어려우면 그 취득자금을 증여받은 것으로 추정하며, 아니라는 증거는 매수자가 내야 합니다. 국세청은 2026년 5월 부모 자금으로 고가 아파트를 산 것으로 의심되는 127명에 대해 세무조사에 착수했고, 이들의 주택 취득금액은 합계 3,600억 원, 탈루 추정액은 1,700억 원이었습니다. 쟁점은 차용증대로 실제로 갚고 있는지였습니다. 대법원도 2025년 9월, 자력 취득으로 보기 어려우면 취득자금을 증여받은 것으로 추정할 수 있다고 확정했습니다.

그래서 부모 지원은 계약 전에 성격을 정해 둡니다.

  • 증여재산공제 안: 성년 자녀는 10년간 5천만 원까지 증여세가 없으므로 이 범위는 증여로 신고합니다. 세액이 0원이어도 신고해 두면 자금출처 소명의 근거가 됩니다.
  • 공제를 넘는 금액: 차용증을 쓰고 매달 계좌이체로 갚습니다. 이체 메모에 원금 상환, 이자를 적습니다.
  • 일치: 자금조달계획서의 항목과 실제 통장 기록이 한 줄도 어긋나지 않게 맞춥니다.

그래서 지금 무엇을 판단해야 하나요?

다음 순서로 확인하면 전망과 상관없이 답이 나옵니다.

  1. 월 상환액에서 집값을 역산한다: 연봉의 40%를 12로 나눈 금액이 월 상환 한도이고, 거기서 대출 가능액이, 여기에 자기 자금을 더한 것이 살 수 있는 집값입니다. 연봉 6,000만 원·자기 자금 3억 원이면 6억 원대입니다.
  2. 금리 1%p 시나리오를 돌려 본다: 대출 4억 원이면 금리가 1%p 오를 때 이자가 연 400만 원, 월 약 33만 원 늘어납니다. 감당되는 월급인지 먼저 봅니다.
  3. 자금 소명을 계약 전에 설계한다: 부모 자금은 공제 안은 증여 신고, 넘는 금액은 차용증과 상환 기록으로 남깁니다.
  4. 생애최초 감면과 거주 요건을 챙긴다: 12억 원 이하 주택이면 취득세 신고 때 감면을 신청하고, 잔금 뒤 바로 전입해 2년 거주를 채웁니다. 거주 1년마다 장기보유특별공제 4%가 쌓입니다.

세 줄 요약입니다. 대출 한도는 LTV가 아니라 DSR 40%로 월 상환액부터 역산합니다. 12억 원 이하 주택이면 생애최초 취득세 감면과 1주택 비과세, 2년 거주 시 장기보유특별공제를 받습니다. 자금조달계획서와 통장 기록이 맞아야 하며, 세 가지가 맞으면 지금 사도 되고 하나라도 어긋나면 전망이 좋아도 기다립니다.

본 글은 2026년 10월 현행 세법·대출 규제 기준으로 작성되었으며, 개인 상황에 따라 적용이 달라질 수 있습니다.

소득에서 집값을 역산하고, 금리 시나리오·자금 소명·감면 요건을 차례로 확인합니다.

계약 전 확인할 것

  1. 01월 상환액이 연봉의 40% 안에 들어오는가 (스트레스 금리 가산 포함)
  2. 02집값이 12억 원 이하여서 생애최초 취득세 감면 대상인가
  3. 03부모 지원금을 증여 신고와 차용증으로 나누어 두었는가
  4. 04자금조달계획서 항목과 실제 통장 기록이 일치하는가
  5. 05취득 뒤 바로 전입해 2년 거주할 수 있는가

촘촘상속

상속재산 확인부터 신고까지 상속센터가 함께합니다.

상담 신청